L'essentiel
Un ravalement important, c'est-à-dire la réfection de l'enduit ou le remplacement du parement sur au moins 50 % d'une paroi hors ouvertures, oblige le maître d'ouvrage à isoler les murs des locaux chauffés lorsqu'ils sont surtout en terre cuite, béton, ciment ou métal. La règle, issue du décret n° 2016-711, figure aujourd'hui aux articles R. 173-4 à R. 173-7 du Code de la construction et de l'habitation. Les exceptions existent, mais elles se justifient par écrit.
Par l'équipe Facia · Publié le · Mis à jour le
Quels travaux de ravalement déclenchent l'obligation d'isoler ?
L'obligation vient de l'article 14 de la loi de transition énergétique du 17 août 2015 et du décret n° 2016-711 du 30 mai 2016, qui l'avait inscrite aux anciens articles R. 131-28-7 et suivants. Depuis la recodification opérée par le décret n° 2021-872 du 30 juin 2021, elle se lit aux articles R. 173-4 à R. 173-7 du Code de la construction et de l'habitation, en vigueur depuis le 1er juillet 2021.
L'article R. 173-4 définit le ravalement important par deux critères cumulatifs, qui portent sur les travaux eux-mêmes :
- La nature des travaux : la réfection de l'enduit existant, le remplacement d'un parement existant ou la pose d'un nouveau parement.
- L'étendue : au moins 50 % d'une paroi du bâtiment, hors ouvertures. Le seuil s'apprécie paroi par paroi : une seule façade refaite à plus de la moitié suffit, même si les autres ne sont pas touchées.
S'y ajoute une condition sur le mur : il doit s'agir d'une paroi de locaux chauffés donnant sur l'extérieur, constituée en surface à plus de 50 %, hors ouvertures, de terre cuite, de béton, de ciment ou de métal. Le maître d'ouvrage doit alors réaliser une isolation thermique de ces parois.
Le décret de 2016 prévoit que l'obligation ne s'applique pas aux travaux dont le devis d'engagement de la maîtrise d'œuvre ou, à défaut, des travaux, a été signé avant le 1er janvier 2017. Pour tout ravalement chiffré aujourd'hui, la question se pose donc à chaque visite.
Quels bâtiments sont concernés ?
L'article R. 173-7 limite l'obligation aux bâtiments à usage d'habitation, de bureau, de commerce et d'enseignement, ainsi qu'aux hôtels. Une maison individuelle, un immeuble en copropriété, une boutique ou une école entrent donc dans le champ dès que les autres conditions sont réunies.
Le chapitre consacré aux bâtiments existants exclut par ailleurs, à l'article R. 173-1, plusieurs catégories :
- les bâtiments qui n'utilisent pas d'énergie pour réguler la température intérieure ;
- les constructions provisoires prévues pour deux ans au plus ;
- les bâtiments indépendants de moins de 50 m² de surface de plancher ;
- les bâtiments agricoles, artisanaux ou industriels à faible besoin énergétique, hors parties d'habitation ;
- les lieux de culte ;
- les monuments historiques, lorsque ces règles modifieraient leur caractère ou leur apparence de manière inacceptable.
Le critère des matériaux écarte aussi, de fait, les murs dont la surface n'est pas majoritairement en terre cuite, béton, ciment ou métal : une façade en pierre, en pan de bois ou en terre crue, par exemple, ne remplit pas la condition de l'article R. 173-4. Une paroi qui ne donne pas sur des locaux chauffés, comme celle d'un garage non chauffé, n'est pas visée non plus.
Quelle performance l'isolation doit-elle atteindre ?
L'article R. 173-4 renvoie aux prescriptions techniques prises pour l'article R. 173-3, c'est-à-dire à la réglementation thermique dite « élément par élément ». Le texte de référence reste l'arrêté du 3 mai 2007 relatif aux caractéristiques thermiques et à la performance énergétique des bâtiments existants, modifié par l'arrêté du 22 mars 2017, qui vise encore l'ancien article R. 131-28.
Pour les murs en contact avec l'extérieur, la version de son article 3 en vigueur depuis le 1er janvier 2023 exige une résistance thermique minimale de 3,2 m².K/W en zones H1 et H2 et en zone H3 au-dessus de 800 m d'altitude, et de 2,2 m².K/W en zone H3 en dessous de 800 m. C'est cette valeur que l'isolant posé doit atteindre, et que la fiche du système permet de justifier.
Dans quels cas peut-on ne pas isoler, et qui doit le justifier ?
L'article R. 173-6 écarte l'obligation dans cinq cas : un risque de pathologie du bâti lié à tout type d'isolation ; des travaux d'isolation non conformes aux servitudes, au droit des sols, au droit de propriété ou aux règles d'aspect et d'implantation des façades ; des travaux contraires aux prescriptions des sites patrimoniaux remarquables, des abords de monuments historiques, des sites inscrits ou classés, ou aux règles locales prises en vertu des articles L. 151-18 et L. 151-19 du code de l'urbanisme ; un bâtiment ayant reçu le label prévu à l'article L. 650-1 du code du patrimoine ; enfin, une disproportion manifeste entre les avantages de l'isolation et ses inconvénients techniques, économiques ou architecturaux.
La justification incombe au maître d'ouvrage, c'est-à-dire au client ou au syndicat des copropriétaires. Le texte précise la forme de la preuve pour trois situations :
| Situation | Obligation d'isoler ? | Justification |
|---|---|---|
| Enduit refait sur au moins 50 % d'une paroi en béton ou en brique, logement chauffé | Oui | Aucune : l'isolation est due |
| Peinture ou nettoyage seul, sans réfection d'enduit ni de parement | Non, hors définition du ravalement important | Aucune |
| Réfection d'enduit sur moins de 50 % de chaque paroi | Non | Le métré de chaque paroi, hors ouvertures |
| Mur majoritairement en pierre, en pan de bois ou en terre crue | Non, condition de matériau non remplie | La nature du mur, constatée |
| Bâtiment agricole ou industriel à faible besoin énergétique, lieu de culte | Non, exclu par l'article R. 173-1 | L'usage du bâtiment |
| Risque de pathologie du bâti lié à l'isolation | Non | Note argumentée rédigée par un homme de l'art, sous sa responsabilité |
| ITE qui dégraderait significativement la qualité architecturale de la façade | Non, disproportion réputée | Note argumentée d'un professionnel visé à l'article 2 de la loi du 3 janvier 1977 sur l'architecture |
| Temps de retour sur investissement du surcoût supérieur à dix ans, aides publiques déduites | Non, disproportion réputée | Note d'un homme de l'art, ou comparaison avec les cas types du guide ministériel |
| Isolation contraire aux règles d'urbanisme, aux servitudes ou aux prescriptions patrimoniales | Non | La règle ou la prescription en cause |
Faites glisser le tableau pour voir toutes les colonnes.
Le temps de retour se calcule sur le surcoût de l'isolation et l'ensemble des coûts induits, avec une méthode de calcul de la consommation énergétique référencée dans un guide établi par le ministre chargé de la construction. Le seuil de dix ans est le seul chiffre que fixe le texte pour l'exception économique.
Qu'est-ce que cela change pour le devis du façadier ?
L'obligation pèse sur le maître d'ouvrage, mais c'est le façadier qui voit le mur et chiffre les travaux. Dès la visite, quatre constats suffisent à savoir si la question se pose :
- l'usage du bâtiment et le chauffage des locaux derrière chaque paroi ;
- la nature du mur : béton, brique, parpaing enduit, ou au contraire pierre, bois, terre ;
- la nature des travaux prévus : reprise d'enduit ou de parement, ou simple remise en peinture ;
- la surface traitée, paroi par paroi et hors ouvertures, rapportée à la surface de la paroi.
Quand le seuil est atteint, la pratique la plus sûre consiste à remettre deux chiffrages : le ravalement seul et une variante avec ITE, sur le même métré de façade. Le client compare en connaissance de cause, et s'il invoque une exception, c'est à lui de produire la note correspondante. Mieux vaut l'informer par écrit, dans le devis ou un courrier joint, et conserver la justification qu'il fournit.
La variante ITE change aussi la fiscalité : l'isolation thermique des parois opaques d'un logement achevé depuis plus de deux ans peut relever du taux réduit de 5,5 %, sous conditions. Le détail, y compris le sort des travaux induits comme l'échafaudage, est traité dans notre guide de la TVA des travaux de ravalement. Le devis lui-même doit rester complet : voir les mentions obligatoires d'un devis de ravalement.
Enfin, une ITE épaissit la façade et peut en modifier l'aspect. Les règles locales d'urbanisme et, en espace protégé, les prescriptions patrimoniales s'appliquent, comme pour la teinte : notre guide sur la couleur de façade et l'urbanisme fait le point sur ces démarches.
Quels points techniques surveiller sur une ITE sous enduit ?
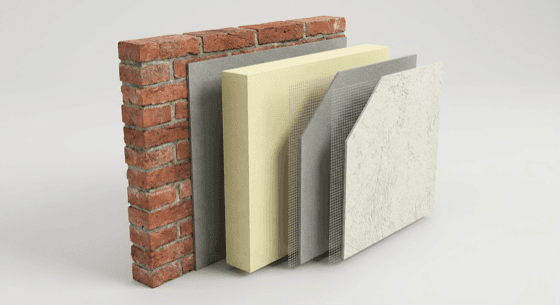
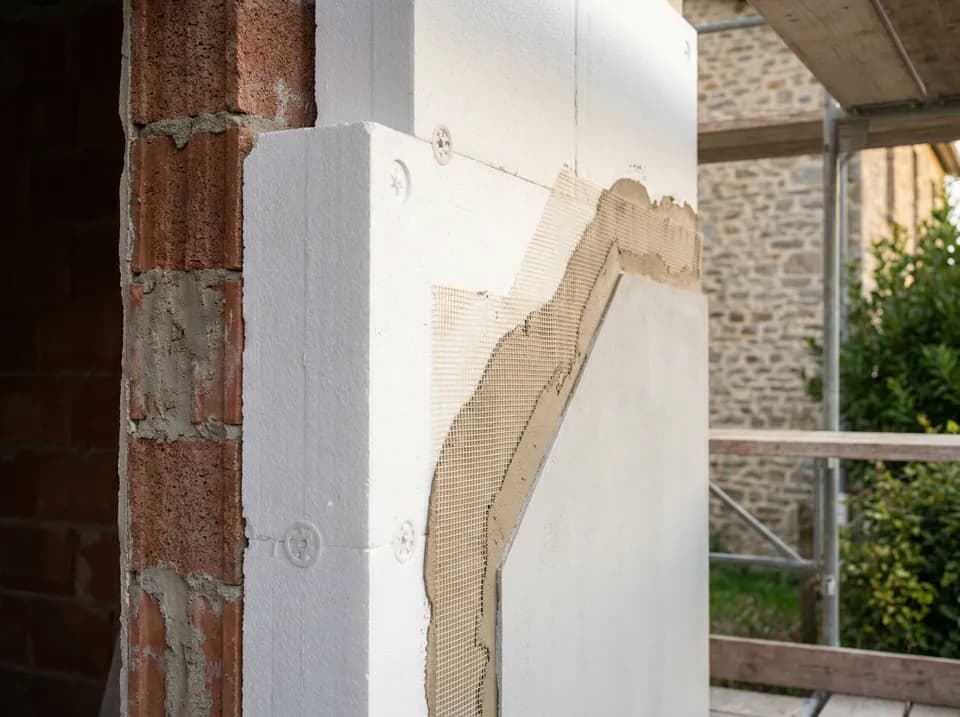
Une isolation par l'extérieur sous enduit forme un système : isolant, fixation, sous-enduit armé et finition sont prescrits ensemble par le fabricant. Le chiffrage doit suivre la fiche technique et le document d'évaluation du système retenu, pas une composition improvisée.
- La teinte de finition : un enduit foncé sur isolant s'échauffe davantage au soleil, ce qui sollicite le système. Les fabricants imposent une clarté minimale, exprimée par un coefficient de réflexion lumineuse (LRV) ou d'absorption ; la valeur exacte est à vérifier dans leur fiche technique pour chaque système.
- Les points singuliers : appuis de fenêtre, tableaux, débords de toiture, descentes d'eau et équipements en façade sont à reprendre ou à prolonger selon l'épaisseur d'isolant.
- Le pied de façade : le départ de l'isolation et le traitement du soubassement relèvent des prescriptions du fabricant et doivent figurer au devis.
- Le support : son état et sa capacité à recevoir les fixations se constatent avant de chiffrer, puisque la réfection de l'enduit existant est justement en cause.
Ces points se chiffrent mieux en linéaires qu'en forfait : tableaux, appuis et périmètre de l'échafaudage sortent directement d'un relevé soigné des ouvertures.
Pour choisir entre enduit et bardage, l'isolant et son épaisseur, et pour le prix au m² et les aides en vigueur, voir le guide de l'isolation extérieure.
Sources
- Code de la construction et de l'habitation, articles R. 173-4 à R. 173-7 (Légifrance)
- Code de la construction et de l'habitation, article R. 173-4 (Légifrance)
- Code de la construction et de l'habitation, articles R. 173-1 à R. 173-3 (Légifrance)
- Décret n° 2016-711 du 30 mai 2016 relatif aux travaux d'isolation en cas de travaux de ravalement de façade (Légifrance)
- Arrêté du 3 mai 2007 relatif aux caractéristiques thermiques et à la performance énergétique des bâtiments existants (Légifrance)
- Exigences réglementaires thermiques pour les bâtiments existants (ministère de la Transition écologique)
- BOI-TVA-LIQ-30-20-95 : travaux d'amélioration de la qualité énergétique (BOFiP)
Ce guide informe : il ne remplace pas le conseil d'un juriste, d'un expert-comptable ou de la mairie pour un chantier donné.
FAQ
Questions fréquentes
À partir de quelle surface un ravalement oblige-t-il à isoler ?
Le ravalement est dit important lorsqu'il comprend la réfection de l'enduit existant, le remplacement ou la pose d'un parement, sur au moins 50 % d'une paroi du bâtiment, hors ouvertures. Le seuil s'apprécie paroi par paroi. Il faut aussi que le mur donne sur des locaux chauffés et soit constitué en surface à plus de 50 % de terre cuite, béton, ciment ou métal.
Une simple mise en peinture de façade impose-t-elle une isolation ?
Non. L'article R. 173-4 du Code de la construction et de l'habitation vise la réfection de l'enduit existant ou le remplacement et la pose d'un parement. Un nettoyage, un traitement hydrofuge ou une peinture appliquée sur l'enduit conservé ne correspondent pas à cette définition. L'obligation d'isoler ne se pose donc pas pour ces seuls travaux.
Qui doit justifier qu'on ne peut pas isoler la façade ?
Le maître d'ouvrage, c'est-à-dire le propriétaire ou le syndicat des copropriétaires. Un risque de pathologie se justifie par une note argumentée d'un homme de l'art. Une atteinte à la qualité architecturale se justifie par la note d'un architecte. Un temps de retour supérieur à dix ans se prouve par une note d'un homme de l'art ou par comparaison avec les cas types du guide ministériel.
Quelle résistance thermique viser pour isoler des murs lors d'un ravalement ?
L'arrêté du 3 mai 2007 modifié, dans sa version en vigueur depuis le 1er janvier 2023, exige pour les murs en contact avec l'extérieur une résistance thermique minimale de 3,2 m².K/W en zones H1 et H2 et en zone H3 au-dessus de 800 m d'altitude. En zone H3 sous 800 m, le minimum est de 2,2 m².K/W.
Peut-on choisir une teinte foncée sur une isolation par l'extérieur ?
Avec prudence. Un enduit foncé posé sur isolant s'échauffe davantage au soleil, ce qui sollicite le système et peut le faire fissurer. Les fabricants imposent une clarté minimale, exprimée par un coefficient de réflexion lumineuse ou d'absorption, propre à chaque système. Il faut la vérifier dans leur fiche technique avant de valider la teinte avec le client.
Comment Facia aide à préparer ce chiffrage ?
Le métré de façade de Facia calcule les surfaces hors ouvertures, les tableaux et les appuis, et rappelle le décret 2016-711 dès que les travaux portent sur au moins la moitié d'une façade, en invitant à proposer une variante d'isolation. Le nuancier de Facia signale qu'une teinte de LRV inférieur à 20 est déconseillée sur ITE, certains systèmes exigeant davantage, et la valeur publiée par le fabricant fait foi.
Ce guide résume les textes en vigueur au 17 octobre 2026 ; il ne remplace ni la lecture des articles cités, ni l'avis d'un juriste ou d'un bureau d'études pour un cas particulier.