L'essentiel
Un ravalement sur un logement achevé depuis plus de deux ans se facture à 10 %, une isolation thermique par l'extérieur conforme aux critères techniques à 5,5 %, et le reste à 20 % : locaux professionnels, logements récents, travaux qui rendent l'immeuble neuf. Depuis la loi de finances pour 2025, le client ne remet plus d'attestation : il certifie les conditions du taux réduit directement sur le devis ou la facture.
Par l'équipe Facia · Publié le · Mis à jour le
Quel taux de TVA appliquer selon les travaux de façade ?
Trois taux coexistent sur un chantier de façade. Le taux ne dépend pas de votre métier mais de trois questions : le local est-il un logement, est-il achevé depuis plus de deux ans, et quelle est la nature exacte de la prestation ? Un même devis peut donc porter deux ou trois taux. L'entreprise doit alors faire apparaître distinctement, sur le devis comme sur la facture, la part relevant de 5,5 % et celle relevant de 10 %.
| Type de travaux | Taux | Condition |
|---|---|---|
| Ravalement d'un logement : réparation des fissures, enduit, peinture, hydrofuge | 10 % | Local d'habitation achevé depuis plus de deux ans, travaux qui ne rendent pas l'immeuble neuf |
| Isolation thermique des murs par l'extérieur | 5,5 % | Logement achevé depuis plus de deux ans, résistance thermique R ≥ 3,7 m².K/W pour les murs en façade ou en pignon |
| Dépenses induites par l'isolation | 5,5 % | Prestations accessoires à l'opération principale d'isolation |
| Nettoyage de façade à l'eau sous haute pression, dégraffitage, dépigeonnage, même vendus seuls | 10 % | Logement achevé depuis plus de deux ans (annexe BOI-ANNX-000210 du BOFiP) |
| Ravalement de bureaux, d'un commerce ou d'un entrepôt | 20 % | Local exclusivement professionnel, commercial ou industriel |
| Façade d'un logement achevé depuis deux ans au plus | 20 % | Condition d'ancienneté non remplie au début des travaux |
| Surélévation, addition de construction, surface de plancher augmentée de plus de 10 % | 20 % | Travaux appréciés sur une période de deux ans au plus |
| Parties communes d'un immeuble affecté pour au moins 50 % à l'habitation | 10 % | Sur la totalité des travaux de parties communes |
| Parties communes d'un immeuble affecté pour moins de 50 % à l'habitation | 10 % et 20 % | 10 % pour la quote-part des logements, 20 % pour le reste |
Faites glisser le tableau pour voir toutes les colonnes.
Quelles conditions pour facturer un ravalement à 10 % ?
L'article 279-0 bis du Code général des impôts applique le taux de 10 % aux travaux d'amélioration, de transformation, d'aménagement et d'entretien portant sur des locaux à usage d'habitation achevés depuis plus de deux ans. Un ravalement classique, qui répare et protège la façade sans la reconstruire, se rattache à ces travaux d'entretien. Trois conditions sont à vérifier avant de chiffrer.
- Un logement : maison ou appartement, résidence principale ou secondaire, occupé par son propriétaire, un locataire ou un occupant à titre gratuit. Les dépendances habituelles du logement, comme les garages ou les caves, suivent le même taux.
- Achevé depuis plus de deux ans : la condition s'apprécie au plus tard à la date de début d'exécution des travaux, et non à la signature du devis.
- Un preneur visé par le texte : les travaux sont facturés au propriétaire, au syndicat de copropriétaires, au locataire, à l'occupant ou à leur représentant.
Le taux réduit tombe lorsque les travaux, réalisés sur deux ans au plus, concourent à la production d'un immeuble neuf. C'est le cas d'une surélévation ou d'une addition de construction, de la remise à neuf de plus de la moitié du gros œuvre ou de la consistance des façades, de la remise à neuf de plus des deux tiers de chaque élément de second œuvre, ou d'une augmentation de la surface de plancher de plus de 10 %. Pour les façades, seuls comptent les travaux qui en affectent la consistance, c'est-à-dire leur pose et leur dépose. L'administration écarte expressément de ce calcul le nettoyage, le ravalement, l'étanchéité et la peinture.
La méthode de nettoyage selon le support, et ce qu'apporte un hydrofuge, sont décrites dans le guide du nettoyage de façade.
Quand l'isolation par l'extérieur passe-t-elle à 5,5 % ?
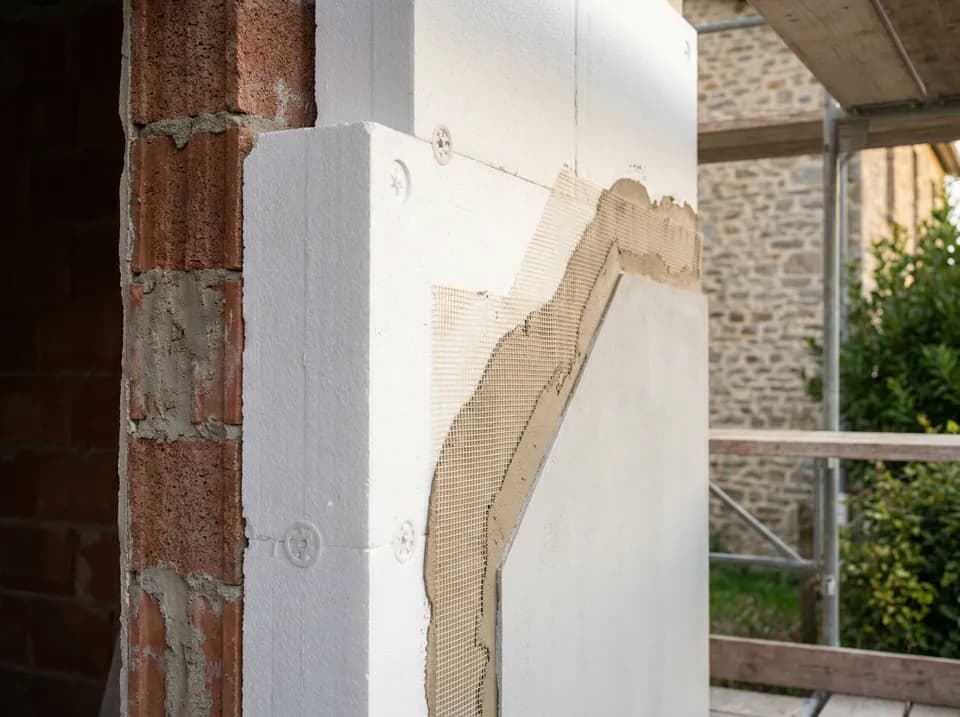
L'article 278-0 bis A du Code général des impôts réserve le taux de 5,5 % aux prestations de rénovation énergétique sur des locaux achevés depuis plus de deux ans et affectés à l'habitation à l'issue des travaux. La liste des prestations et leurs niveaux de performance figurent aux articles 30-0 D et suivants de l'annexe IV, issus d'un arrêté du 4 décembre 2024 entré en vigueur le 1er janvier 2025. L'isolation thermique des parois opaques en fait partie.
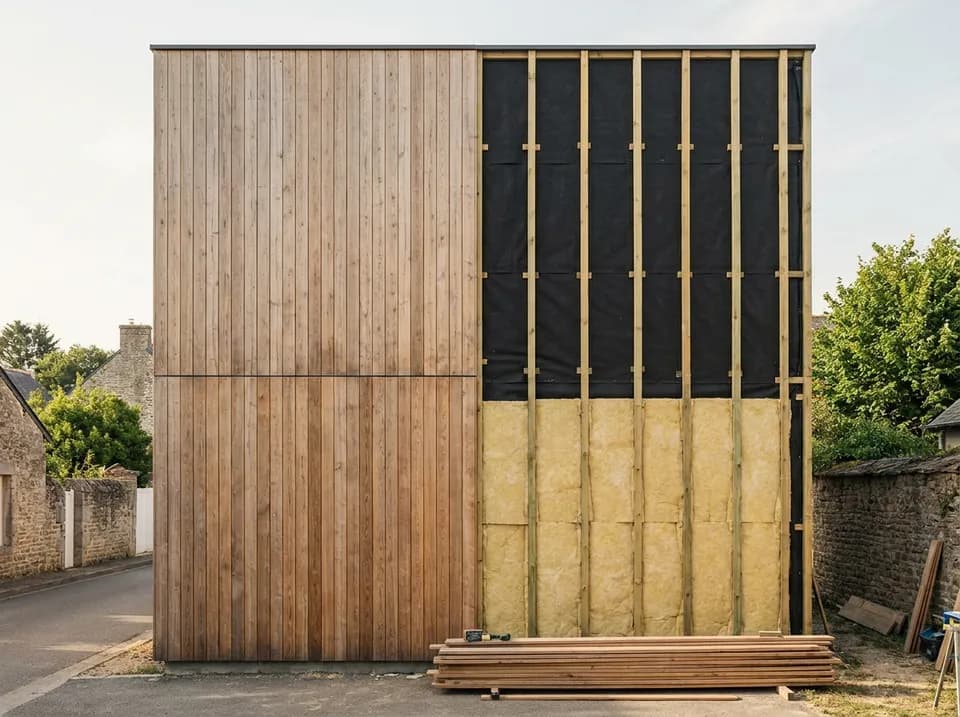
- Un procédé complet : l'article 30-0 D bis définit le procédé d'isolation comme l'association d'un matériau isolant et de dispositifs de fixation, avec si besoin revêtements, parements ou membranes et une protection contre les dégradations.
- Une performance minimale : pour les murs donnant sur l'extérieur en façade ou en pignon, la résistance thermique R doit être supérieure ou égale à 3,7 m².K/W.
- Une performance prouvée : R s'évalue selon les normes NF EN 12664, NF EN 12667 ou NF EN 12939 pour les isolants non réfléchissants. Un produit certifié ACERMI ou QB23 est réputé satisfaire l'exigence.
Les dépenses induites au sens de l'annexe 3 de l'arrêté du 17 novembre 2020 constituent, selon le BOFiP, des prestations accessoires à l'opération principale et suivent son taux. Le principe vaut pour une même opération : lorsque deux entreprises distinctes interviennent, chacune facture ses travaux au taux qui leur correspond. Si votre devis combine une isolation sur deux façades et un simple ravalement sur les deux autres, vous chiffrez donc deux taux, sur des lignes séparées.
Les techniques, le prix au m² et les aides de cette isolation sont détaillés dans le guide de l'isolation extérieure.
Dans quels cas un ravalement reste-t-il à 20 % ?
Le taux normal de 20 % s'applique dès qu'une condition des taux réduits manque.
- Les locaux professionnels : bureaux, commerces, ateliers ou locaux administratifs exclusivement affectés à une activité restent au taux normal dans tous les cas. Un local commercial n'est pas un logement par nature, même vacant.
- Les logements récents : un bâtiment achevé depuis deux ans au plus au début des travaux.
- Les travaux qui rendent l'immeuble neuf : surélévation, addition de construction, remise à neuf au-delà des seuils, surface de plancher augmentée de plus de 10 %.
- Le nettoyage de simple remise en propreté que l'annexe du BOFiP ne range pas au taux réduit. Le nettoyage de façade à l'eau sous haute pression, le dégraffitage et le dépigeonnage restent à 10 % sur un logement de plus de deux ans.
- La fourniture sans pose : une fourniture seule, ou une pose gratuite ou facturée à un prix symbolique, relève du taux normal. Si le client achète lui-même ses matériaux, il les paie à 20 % et seule votre pose bénéficie du taux réduit.
- L'absence de certification : sans certification du client, ou si elle est incomplète, le taux normal s'applique à l'ensemble des prestations.
Bâtiment mixte ou copropriété : comment répartir le taux ?
Pour un local en partie habité, le BOFiP raisonne en surface. Si l'habitation représente au moins 50 % de la surface totale, le taux de 10 % s'applique à l'ensemble des travaux portant sur ce local. En dessous de 50 %, le taux de 10 % ne vaut que pour les travaux réalisés dans les pièces affectées exclusivement à l'habitation.
En copropriété, le ravalement porte sur des parties communes. Lorsque l'immeuble est affecté pour au moins 50 % à l'habitation, le taux de 10 % s'applique à la totalité des travaux de parties communes. En dessous de ce seuil, seule la quote-part des parties communes se rapportant aux logements bénéficie du taux réduit, appréciée selon les tantièmes généraux. Les parties communes de locaux affectés principalement à une activité professionnelle ou commerciale restent à 20 %. C'est le syndic ou l'administrateur de biens qui certifie sur le devis ou la facture la proportion à retenir.
Que doit certifier le client, et qui paie en cas d'erreur ?
Jusqu'en 2025, le client remettait une attestation, normale (formulaire 1300-SD) ou simplifiée (1301-SD). L'article 41 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025 l'a remplacée : le client « certifie sur le devis ou la facture » que les conditions du taux réduit sont remplies. Le BOFiP précise que cette exigence ne s'applique pas aux travaux en cours au 16 février 2025, et impots.gouv.fr indique que l'attestation n'est plus requise depuis le 1er mars 2025. Pour un devis signé en 2026, la certification sur le devis est donc la règle. La doctrine a été mise à jour le 9 septembre 2026, après consultation publique.
- l'immeuble est affecté à l'habitation à l'issue des travaux et il est achevé depuis plus de deux ans ;
- les travaux, réalisés sur deux ans au plus, ne conduisent pas à une surélévation, ne rendent pas l'immeuble à l'état neuf et n'augmentent pas la surface de plancher de plus de 10 % ;
- le cas échéant, les travaux ont la nature de prestations de rénovation énergétique, pour le taux de 5,5 %.
L'administration publie des modèles de mention, pour le devis et pour la facture, qui restent des illustrations : la rédaction est libre si tous ces éléments y figurent. Elle admet encore qu'une attestation 1300-SD ou 1301-SD tienne lieu de certification, à condition de contenir les mêmes éléments. Pour des travaux de réparation et d'entretien de moins de 1 000 € TTC, la mention peut être omise, mais le document doit indiquer le nom et l'adresse du client et de l'immeuble, la nature des travaux et l'achèvement de l'immeuble depuis plus de deux ans. Vous conservez le document certifié à l'appui de votre comptabilité ; le client garde le sien jusqu'au 31 décembre de la cinquième année suivant les travaux.
À noter : la TVA doit passer du Code général des impôts au Code des impositions sur les biens et services le 1er janvier 2027, en application de l'ordonnance n° 2025-1247 du 17 décembre 2025, dont l'entrée en vigueur a été reportée du 1er septembre 2026 par l'ordonnance n° 2026-671 du 27 juillet 2026. Les numéros d'articles changeront ; l'administration réaffirme que sa doctrine reste opposable.
Sources
- BOI-ANNX-000210, taux de TVA des opérations d'entretien, façades et toitures, BOFiP
- Code général des impôts, article 279-0 bis (taux de 10 %), Légifrance
- Code général des impôts, article 278-0 bis A (taux de 5,5 %), Légifrance
- Code général des impôts, annexe IV, article 30-0 D bis (isolation des parois), Légifrance
- Loi n° 2025-127 du 14 février 2025 de finances pour 2025, article 41, Légifrance
- BOI-TVA-LIQ-30-20-90-10, travaux sur locaux d'habitation : locaux concernés, BOFiP
- BOI-TVA-LIQ-30-20-90-20, travaux sur locaux d'habitation : opérations concernées, BOFiP
- BOI-TVA-LIQ-30-20-90-30, travaux sur locaux d'habitation : opérations particulières et exclusions, BOFiP
- BOI-TVA-LIQ-30-20-90-40, travaux sur locaux d'habitation : modalités d'application, BOFiP
- BOI-TVA-LIQ-30-20-95, travaux d'amélioration de la qualité énergétique, BOFiP
- BOI-TVA-IMM-10-10-10-20, immeubles rendus à l'état neuf, BOFiP
- BOI-LETTRE-000280, modèles de mention valant certification, BOFiP
- ACTU-2026-00036, travaux de rénovation et d'amélioration énergétique, mise à jour du 9 septembre 2026, BOFiP
- ACTU-2026-00126, report au 1er janvier 2027 de la recodification de la TVA, BOFiP
- Quel taux de TVA appliquer pour les travaux réalisés dans les logements ?, impots.gouv.fr
Ce guide informe : il ne remplace pas le conseil d'un juriste, d'un expert-comptable ou de la mairie pour un chantier donné.
FAQ
Questions fréquentes
Un ravalement de façade se facture-t-il à 10 % ?
Oui, lorsque les travaux portent sur un local d'habitation achevé depuis plus de deux ans au début du chantier et qu'ils ne rendent pas l'immeuble neuf. Le client certifie ces conditions sur le devis ou la facture. Un ravalement de bureaux ou de commerces, ou d'un logement de moins de deux ans, reste à 20 %. Un nettoyage de façade à l'eau sous haute pression, même vendu seul, est aussi à 10 % sur un logement de plus de deux ans, selon l'annexe BOI-ANNX-000210 du BOFiP.
Quel taux de TVA pour une isolation thermique par l'extérieur ?
Le taux de 5,5 % s'applique à l'isolation des murs d'un logement achevé depuis plus de deux ans, si le procédé atteint une résistance thermique d'au moins 3,7 m².K/W pour les murs en façade ou en pignon. Les dépenses induites, accessoires à l'isolation, suivent ce taux. Le reste du ravalement non isolé se facture à 10 %, sur des lignes distinctes du devis.
Faut-il encore faire remplir l'attestation 1300-SD ou 1301-SD ?
Non. Depuis la loi de finances pour 2025, le client certifie les conditions du taux réduit directement sur le devis ou la facture. L'administration admet encore la remise d'une attestation 1300-SD ou 1301-SD à la place, si elle contient tous les éléments requis. Pour les petits travaux de réparation et d'entretien de moins de 1 000 euros TTC, la mention peut être omise sous conditions.
Qui paie la TVA manquante si le taux réduit est remis en cause ?
L'entreprise, en principe. Sans certification conservée, ou si elle est incomplète, le taux normal s'applique à toutes les prestations et l'entreprise reste seule redevable du complément. Le client n'est tenu solidairement que si les mentions qu'il a certifiées sont inexactes de son fait. Les critères techniques d'une isolation ne sont pas certifiés par le client et restent sous la responsabilité de l'entreprise.
Quel taux pour le ravalement d'une copropriété avec des commerces ?
Si l'immeuble est affecté pour au moins 50 % à l'habitation, le taux de 10 % s'applique à la totalité des travaux de parties communes. En dessous, seule la quote-part des logements, appréciée selon les tantièmes généraux, bénéficie du taux réduit, et le reste se facture à 20 %. Le syndic certifie la proportion à retenir sur le devis ou la facture.
Comment Facia prépare-t-il la TVA du devis ?
Dans Facia, chaque poste de ravalement arrive avec sa TVA préréglée : 10 % pour la rénovation, 5,5 % pour l'isolation. Le devis porte la mention de taux réduit, que le client certifie au moment de signer ; il vous revient de confirmer, chantier par chantier, que le local remplit les conditions. Voir le devis de ravalement dans Facia, et pour les autres pièces du devis, les mentions obligatoires.